Nur noch halb so viele gewerbliche Existenzgründungen wie im Jahr 2003

Die Anzahl an gewerblichen Existenzgründungen hat sich lt. IfM Bonn zwischen 2003 (507.000) und 2019 (266.000) in Deutschland nahezu halbiert. Entsprechend ist auch die durchschnittliche Existenzgründungsintensität von 92 Gründungen je 10.000 Erwerbsfähige (2003) auf 47 (2019) gesunken.

IfM Bonn, Pressemitteilung vom 06.10.2021

IfM Bonn: In 5 Landkreisen und Städten weiteten sich jedoch entgegen dem Trend die Gründungsaktivitäten aus

Die Anzahl an gewerblichen Existenzgründungen hat sich zwischen 2003 (507.000) und 2019 (266.000) in Deutschland nahezu halbiert. Entsprechend ist auch die durchschnittliche Existenzgründungsintensität von 92 Gründungen je 10.000 Erwerbsfähige (2003) auf 47 (2019) gesunken.

Allerdings hat sich das Existenzgründungsgeschehen auf Kreisebene durchaus unterschiedlich entwickelt. Das lässt sich anhand der durchschnittlichen jährlichen Änderungsrate der Gründungsintensität in den 401 Kreisen und kreisfreien Städten aufzeigen: Im Durchschnitt der Regionen sank diese jährlich um 4,3 %. „Gleichwohl konnten wir in fünf Regionen eine positive Entwicklung der jährlichen Änderungsrate beobachten: In den Landkreisen Görlitz, Marburg-Biedenkopf und Teltow-Fläming sowie in den Städten Leverkusen und Mülheim an der Ruhr“, berichtet Projektleiterin Dr. Rosemarie Kay. „Insgesamt hat sich die Gründungsintensität in rund 40 % der Kreise besser entwickelt als der Durchschnitt.“

Regionale Unterschiede haben sich verstärkt

Im Jahr 2003 bestanden erhebliche regionale Unterschiede in den Gründungsaktivitäten. Die Spannweite der Gründungsintensität reichte von 50 bis 162 Gründungen je 10.000 Erwerbsfähige. Diese regionalen Unterschiede haben sich im Zeitverlauf nicht verringert, sondern eher verstärkt. Der sogenannte Variationskoeffizient (Standardabweichung/Mittelwert) ist von 0,19 im Jahr 2003 auf 0,32 im Jahr 2019 gestiegen.

Das Institut für Mittelstandsforschung (IfM) Bonn hat im Jahr 2019 begonnen, eine Datenbank zu den regionalen Gründungsökosystemen aufzubauen, auf Basis derer Erkenntnisse zu den Gründungsaktivitäten und ihren möglichen Einflussfaktoren gewonnen werden sollen. Aktuell werden die Auswirkungen der Corona-Pandemie im Jahr 2020 auf das Existenzgründungsgeschehen in den Kreisen und kreisfreien Städten untersucht.

Quelle: IfM Bonn

Powered by WPeMatico

Fristenwelle brechen: DStV-Präsident Lüth wirbt für deutliche Verlängerungen

Steuerberater und Steuerberaterinnen stehen im kommenden dreiviertel Jahr einer erneuten Fristenflut gegenüber. Mit den individuellen Schlussrechnungen zu den Wirtschaftshilfen und den Grundsteuer-Feststellungserklärungen schwappt eine heftige Welle an Zusatzaufträgen auf die ohnehin prall gefüllten Schreibtische. DStV-Präsident Lüth fordert daher dringend Entlastungen.

DStV, Mitteilung vom 07.10.2021

Steuerberater und Steuerberaterinnen stehen im kommenden dreiviertel Jahr einer erneuten Fristenflut gegenüber. Mit den individuellen Schlussrechnungen zu den Wirtschaftshilfen und den Grundsteuer-Feststellungserklärungen schwappt eine heftige Welle an Zusatzaufträgen auf die ohnehin prall gefüllten Schreibtische. DStV-Präsident Lüth fordert daher dringend Entlastungen.

Die kleinen und mittleren Kanzleien haben sich in Zeiten der Krise einmal mehr als kompetenter und zuverlässiger Partner an der Seite des Mittelstands bewiesen. Ob Corona-Wirtschaftshilfen, Kurzarbeitergeld, Steuererklärungen und Offenlegung der Jahresabschlüsse oder zahlreiche betriebswirtschaftliche Zusatzaufgaben: Ihr Engagement leistete einen gewichtigen Beitrag, die gravierenden Auswirkungen der Krise erfolgreich abzumildern.

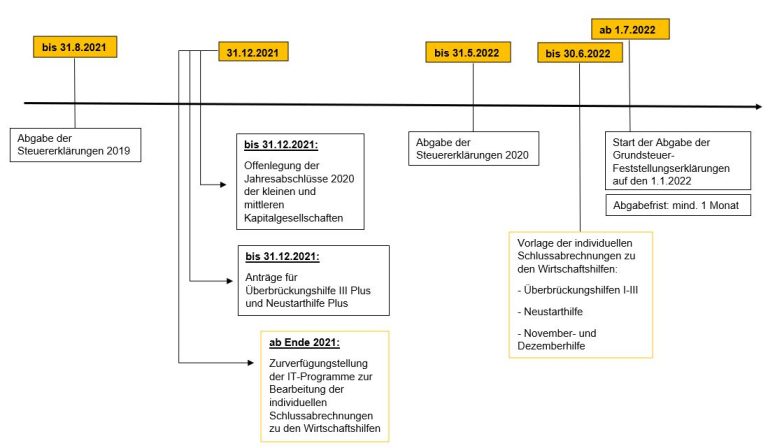
Damit der Berufsstand dieses enorme Arbeitspensum auch zukünftig absolvieren kann, gilt es nun, den zeitlichen Rahmenplan perspektivisch deutlich zu entschärfen. Mit den individuellen Schlussrechnungen zu den Wirtschaftshilfen und den Grundsteuer-Feststellungserklärungen auf den neuen Hauptfeststellungszeitpunkt 01.01.2022 rollt eine weitere gewaltige Fristenwelle auf die Steuerberaterinnen und Steuerberater zu, wie folgendes Schaubild verdeutlicht:

Bildnachweis: DStV

StB Torsten Lüth forderte als Präsident des Deutschen Steuerberaterverbands e.V. (DStV) die zuständigen Bundesministerien und die maßgeblichen politischen Entscheidungsträger der Bundestagsfraktionen daher in einem Brandbrief nachdrücklich dazu auf, diese Welle zu brechen. Dafür müssen spürbare Fristverlängerungen auf den Weg gebracht werden:

  • Verlängerung der Frist für die Steuererklärungen 2020 bis Ende August 2022,
  • Verzicht auf die Einleitung von Ordnungsgeldverfahren für die Veröffentlichung der Jahresabschlüsse 2020 für kleine und mittlere Kapitalgesellschaften bis Ende Mai 2022,
  • Gewährung einer Frist für die Abgabe der Schlussrechnungen zu den Überbrückungshilfen I bis III, Neustarthilfe, November- und Dezemberhilfe bis Ende 2022 sowie die
  • Verlängerung der Fristen für die Abgabe der Grundsteuer-Feststellungserklärungen auf den Hauptfeststellungszeitpunkt 01.01.2022.

Quelle: Deutscher Steuerberaterverband e.V. – www.dstv.de

Powered by WPeMatico

vzbv kritisiert mangelnden Schutz vor Haustürgeschäften

Ob geschäftliche Haustürbesuche auch ohne vorherige Einwilligung erlaubt sind, ist in Deutschland nicht eindeutig geregelt. Nach einem aktuellen Beschluss des BGH (Az. I ZR 221/20) ist klar, dass es grundsätzlich keiner Einwilligung bedarf. Darauf weist der vzbv hin.

vzbv, Mitteilung vom 07.10.2021

Geltendes Recht schützt Verbraucher:innen nur unzureichend vor unerwünschten Haustürbesuchen

  • Nach BGH-Beschluss: Unangekündigte Haustürbesuche ohne Einwilligung der Verbraucher:innen weiterhin erlaubt.
  • vzbv sieht Kluft zwischen geltendem Recht und Einstellung der Verbraucher:innen, die Haustürgeschäfte mehrheitlich ablehnen.
  • Neue Bundesregierung muss handeln und Belästigungen durch Haustürbesuche ohne vorherige Einwilligung untersagen.

Ob geschäftliche Haustürbesuche auch ohne vorherige Einwilligung erlaubt sind, ist in Deutschland nicht eindeutig geregelt und wurde bislang von Gerichten unterschiedlich entschieden. Nach einem aktuellen Beschluss des Bundesgerichtshofs (BGH) ist klar, dass es grundsätzlich keiner Einwilligung bedarf. Laut einer Befragung des Verbraucherzentrale Bundesverbands (vzbv) aus dem Jahr 2020 lehnen Verbraucher:innen Haustürgeschäfte mehrheitlich ab: 98 Prozent finden, dass Haustürgeschäfte keine gute Möglichkeit sind, Verträge zu schließen oder Produkte zu kaufen. Überrumpelung und Belästigung an der Haustür führen oft zu Kostenfallen und erheblichen Schäden für Verbraucher:innen. Der vzbv fordert deshalb einen besseren Schutz vor unbestellten Haustürbesuchen. Der jüngste BGH-Beschluss zeigt, dass die künftige Bundesregierung handeln muss.

„Die Politik steht vor großen Herausforderungen. Dazu zählt aus Sicht der Wähler:innen, ihren Alltag sicherer und einfacher zu gestalten. Unerwünschte Haustürgeschäfte sind ein echtes Ärgernis für viele Menschen und können richtig teuer werden,“ sagt vzbv-Vorstand Klaus Müller. „Die künftige Bundesregierung muss dafür sorgen, dass Verbraucher:innen in den eigenen vier Wänden besser vor Belästigung und Vertragsfallen geschützt werden.“ Neben einem generellen Einwilligungsvorbehalt fordert der vzbv auch eine Verlängerung der Widerrufsfrist von 14 auf 30 Tage sowie eine Stärkung des Widerrufsrechts bei unbestellten, aber sofort erbrachten Dienstleistungen.

BGH lehnt Revisionsentscheidung ab

Im vorliegenden Fall ging es um die Frage, ob Haustürwerbung für Stromlieferungsverträge auch ohne vorherige Ankündigung oder Einwilligung erlaubt ist. Das Landgericht Berlin hatte der Klage der Verbraucherzentrale Niedersachsen stattgegeben und derartige Haustürbesuche generell als unzumutbare Belästigung eingestuft. Das Kammergericht hat gegenteilig entschieden und die Revision nicht zugelassen. Dieses Urteil wurde nun vom Bundesgerichtshof bestätigt (LG Berlin, Urteil 16 O 49/18 vom 18.12.2018; KG, Urteil 5 U 26/19 vom 01.12.2020; BGH, Beschluss I ZR 221/20 vom 23.09.2021).

Haustürgeschäfte als Kostenfalle

Haustürgeschäfte sind immer wieder Thema in der Beratung der Verbraucherzentralen und führen zu Beschwerden bei der Marktbeobachtung des vzbv. Die Beschwerden umfassen neben Haustürgeschäften zu Stromlieferungen auch den Bereich Telekommunikation und Dienstleistungen wie Reparatur- oder Reinigungsarbeiten. Darüber hinaus sind Fälle bekannt, in denen Senior:innen erhebliche Schäden durch angeblich wertvolle Bücher entstanden sind, die als Geldanlage verkauft wurden.

Quelle: Verbraucherzentrale Bundesverband e.V.

Powered by WPeMatico

Schadensersatz nach Steinschlag infolge Mäharbeiten neben einem Linienbus

Sollen in einem Abstand von nur 2-3 m zu einem parkenden Linienbus Mäharbeiten durchgeführt werden, müssen Vorkehrungen getroffen werden, dass Personen und fremde Sachen nicht beschädigt werden. Da der anwesende Busfahrer hier nicht über die Absicht der Mäharbeiten informiert worden war, hat das OLG Frankfurt der Inhaberin des durch Steinschlag beschädigten Busses Schadensersatz zugesprochen (Az. 26 U 4/21).

OLG Frankfurt, Pressemitteilung vom 07.10.2021 zum Urteil 26 U 4/21 vom 31.08.2021

Sollen in einem Abstand von nur 2-3 m zu einem parkenden Linienbus Mäharbeiten durchgeführt werden, müssen Vorkehrungen getroffen werden, dass Personen und fremde Sachen nicht beschädigt werden. Da der anwesende Busfahrer hier nicht über die Absicht der Mäharbeiten informiert worden war, hat das Oberlandesgericht Frankfurt am Main (OLG) mit am 07.10.2021 veröffentlichtem Urteil der Inhaberin des durch Steinschlag beschädigten Busses Schadensersatz zugesprochen.

Die Klägerin betreibt ein Busunternehmen und setzt ihre Linienbusse im öffentlichen Nahverkehr unter anderem in Frankfurt ein. Im April 2019 hatte ein Fahrer einen Linienbus an der U-Bahn-Station Kalbach abgestellt. Parallel zum Halteplatz führte ein Mitarbeiter der Beklagten Mäharbeiten mit einem Aufsitzmäher durch. Es kam zu einem Einschlag in der hinteren linken Scheibe des Busses mit Sachschäden.

Die Klägerin meint, die Beklagte habe bei der Ausführung der Mäharbeiten ihre Verkehrssicherungspflicht nicht beachtet. Die zu mähende Fläche hätte zuvor nach Steinen abgesucht werden müssen. Es hätte auch ein Rasenmäher mit einem Rund-um-Schutz eingesetzt werden können; alternativ hätten mobile Schutzwände aufgestellt werden können. Sie verlangt u. a. Erstattung der Reparaturkosten für vier Reparaturtage.

Das Landgericht hat die Klage abgewiesen. Die hiergegen gerichtete Berufung hatte vor dem OLG überwiegend Erfolg. Nach dem Ergebnis der Beweisaufnahme stehe fest, dass der Bus der Klägerin durch einen von dem Rasenmäher der Beklagten herausgeschleuderten Stein beschädigt wurde. Die Beklagte habe bei den Arbeiten die ihr obliegenden Verkehrssicherungspflichten verletzt. „Derjenige, der eine Gefahrenquelle schafft, ist verpflichtet, die notwendigen und zumutbaren Vorkehrungen zu treffen, um eine Schädigung anderer möglichst zu verhindern“, begründet das OLG. Es könne und müsse zwar keine absolute Sicherheit gewährleistet werden. Ergriffen werden müssten aber solche zumutbaren Sicherungsmaßnahmen, “die ein verständiger und umsichtiger, in vernünftigen Grenzen vorsichtiger Mensch für ausreichend halten darf, um andere Personen vor Schäden zu bewahren“. Bei Mäharbeiten der vorliegenden Art seien deshalb die notwendigen Sicherungsvorkehrungen und -maßnahmen zu treffen, um Schäden durch hochgeschleuderte Steine zu vermeiden.

Das Fahrzeug sei hier im Abstand von nur 2-3 m an dem auf dem Warteplatz stehenden Bus vorbeigefahren. Dem Mitarbeiter der Beklagten sei es zumutbar gewesen, angesichts des sehr überschaubaren Bereiches den dort anwesenden Busfahrer kurz darauf hinzuweisen, dass er beabsichtige, in einem geringen räumlichen Abstand zu dem parkenden Bus zu mähen. Der Busfahrer hätte dann entscheiden können, ob er das Risiko eines Steinschlags hinnehme oder aber den Bus vorübergehend an einer anderen Stelle abstelle. Ob weitere Sicherungsmaßnahmen wirtschaftlich und zumutbar gewesen wären, müsse damit nicht geklärt werden. Der Mitarbeiter der Beklagten habe auch fahrlässig gehandelt. Er habe erkennen können, dass er den Bus durch eine Information seines Fahrers vor Steinschlag hätte schützen können.

Quelle: OLG Frankfurt

Powered by WPeMatico

Grundsatzentscheidung zur Verbandsklagebefugnis von Mietervereinen

Das OVG Nordrhein-Westfalen entschied, dass ein in Regensburg ansässiger Mieterverein in die Liste der qualifizierten Einrichtungen nach dem Unterlassungsklagengesetz einzutragen ist. Hieraus folgt seine Befugnis, bestimmte Verbandsklagen im Verbraucherinteresse zu erheben (Az. 4 A 1073/20).

OVG Nordrhein-Westfalen, Pressemitteilung vom 07.10.2021 zum Urteil 4 A 1073/20 vom 23.09.2021

Das Oberverwaltungsgericht des Landes Nordrhein-Westfalen hat mit am 06.10.2021 zugestelltem Grundsatzurteil vom 23.09.2021 entschieden, dass ein in Regensburg ansässiger Mieterverein in die Liste der qualifizierten Einrichtungen nach dem Unterlassungsklagengesetz einzutragen ist. Hieraus folgt seine Befugnis, bestimmte Verbandsklagen im Verbraucherinteresse zu erheben.

Der Mieterverein (Kläger) hatte beim Bundesamt für Justiz in Bonn die Eintragung in die dort bundesweit geführte Liste der qualifizierten Einrichtungen nach dem Unterlassungsklagengesetz begehrt. Das Bundesamt lehnte den Antrag entsprechend seiner ständigen Verwaltungspraxis mit der Begründung ab, der Kläger gewährleiste neben der verbraucherbezogenen Aufklärung keine individuelle Beratung in persönlichen Gesprächen, die über den Kreis seiner Mitglieder hinaus allen Verbrauchern zugänglich sei. Das Verwaltungsgericht Köln hat das Bundesamt für Justiz verpflichtet, den Kläger in die Liste der qualifizierten Einrichtungen einzutragen. Das Oberverwaltungsgericht wies die dagegen gerichtete Berufung des Bundesamts zurück und bestätigte damit im Ergebnis das Urteil des Verwaltungsgerichts.

Zur Begründung führte der 4. Senat aus: Der Kläger erfüllt die Eintragungsvoraussetzungen nach dem Unterlassungsklagengesetz, weil es zu seinen satzungsgemäßen Aufgaben gehört, Interessen der Verbraucher in seinem Tätigkeitsbereich durch nicht gewerbsmäßige Aufklärung und Beratung wahrzunehmen. Zum Erwerb der Verbandsklagebefugnis nach dem Unterlassungsklagengesetz muss ein Verein seit jeher – ebenso wie die klassischen Verbraucherverbände – im Einklang mit seiner Satzung Verbraucheraufklärung und -beratung im kollektiven Verbraucherinteresse betreiben, sich in seinem Tätigkeitsbereich also an die Verbraucherschaft insgesamt wenden. Dies bedeutet aber nicht, dass eine auf die eigenen Mitglieder beschränkte Aufklärung oder Beratung einer Eintragung in jedem Fall entgegensteht. Nach dem erklärten Willen des Gesetzgebers muss Verbraucheraufklärung und -beratung, die im ausschließlichen Interesse der Verbraucher zu betreiben ist, einen solchen Umfang und eine solche Verbreitung haben, dass sie für eine größere Anzahl von Verbrauchern im Tätigkeitsbereich des Vereins merkbar ist. Mietervereine, für die dies zutrifft, werden seit jeher als klassische Verbraucherverbände bzw. -vereine angesehen. Der Kläger hat neben seiner Aufklärung gegenüber der gesamten Verbraucherschaft im Raum Regenburg eine umfangreiche Beratungstätigkeit in mietrechtlichen Angelegenheiten belegt, die in regelmäßig jährlich 5.000 oder mehr individuellen persönlichen und telefonischen Einzelberatungen seiner Mitglieder besteht. Bei fast 5.000 Mietern als Mitgliedern, die diese Beratungstätigkeit in erheblichem Umfang in Anspruch nehmen, steht die Wirksamkeit der Verbraucherberatung, die für eine größere Anzahl von Verbrauchern im auf Regensburg und Umgebung beschränkten Tätigkeitsbereich des Vereins merkbar ist, außer Frage.

Der Senat hat die Revision zum Bundesverwaltungsgericht wegen grundsätzlicher Bedeutung zugelassen.

Quelle: OVG Nordrhein-Westfalen

Powered by WPeMatico

Neue Vorgaben für Schornsteine von Kaminöfen

Zu der am 17.09.2021 vom Bundesrat beschlossenen Ersten Änderung der Verordnung über kleine und mittlere Feuerungsanlagen (1. BImSchV) hat die Bundesregierung Stellung genommen (19/32566).

Deutscher Bundestag, Mitteilung vom 07.10.2021

Zu der am 17. September 2021 vom Bundesrat beschlossenen Ersten Änderung der Verordnung über kleine und mittlere Feuerungsanlagen (1. BImSchV) äußert sich die Bundesregierung in der Antwort (19/32566) auf eine Kleine Anfrage (19/32382) der FDP-Fraktion. Demnach soll zukünftig bei neu zu errichtenden Festbrennstofffeuerungen mit einer Feuerungswärmeleistung von weniger als einem Megawatt der Schornstein so ausgeführt werden, dass die Mündung aus der sog. Rezirkulationszone herausragt, also aus dem Bereich, in dem Abgase nicht vom Wind weggetragen werden können. Auf diese Weise sollen laut der Bundesregierung der ungestörte Abtransport der Abgase gewährleistet und die Belastung der Außenluft mit Schadstoffen verringert werden.

Die Änderung gelte ausschließlich für neu zu errichtende Anlagen, betont die Bundesregierung. Der Austausch oder die Nachrüstung von bestehenden Feuerungsanlagen wie etwa Kaminöfen sei von der Neuregelung nicht erfasst. Wie aus der Antwort weiter hervorgeht, gibt es in Deutschland etwa elf Millionen Einzelraumfeuerungsanlagen.

Quelle: Deutscher Bundestag, hib-Nr. 1052/2021

Powered by WPeMatico

BFH zur Drittwirkung der Steuerfestsetzung bei Organschaft

Der BFH nimmt Stellung zu der Frage, ob eine Änderung der Umsatzsteuerfestsetzungen auf Ebene des Organträgers dem Grunde nach nicht möglich ist, wenn auf Ebene der Organgesellschaften eine Änderung der Umsatzsteuerfestsetzungen ebenfalls nicht mehr möglich ist (Az. V R 13/20).

BFH, Urteil V R 13/20 vom 26.08.2021

Leitsatz

  1. Ist für eine Organgesellschaft entgegen § 2 Abs. 2 Nr. 2 UStG eine Steuerfestsetzung ergangen, ergibt sich hieraus eine Drittwirkung i. S. von § 166 AO. Der Organträger kann dann keinen Vorsteuerabzug aus Eingangsleistungen geltend machen, die von Dritten über die Organgesellschaft bezogen wurden. Das Recht des Organträgers, die Nichtbesteuerung von Innenleistungen geltend zu machen, die er an die Organgesellschaft erbracht hat, bleibt unberührt.
  2. Bei einer Rechtsprechungsänderung können Organträger und Organgesellschaften nicht beanspruchen, im selben Besteuerungszeitraum für den einen Unternehmensteil (hier: Organgesellschaft) auf der Grundlage der bisherigen Rechtsprechung und für den anderen Unternehmensteil (hier: Organträger) nach der geänderten Rechtsprechung besteuert zu werden.

Quelle: BFH

Powered by WPeMatico

BFH: Insolvenzbedingter Ausfall einer privaten Darlehensforderung als Verlust bei den Einkünften aus Kapitalvermögen

Der BFH hat zu der Frage Stellung genommen, ob der endgültige Ausfall einer privaten Kapitalforderung in dem Jahr zu berücksichtigen ist, in dem der Insolvenzverwalter dem Insolvenzgericht die Masseunzulänglichkeit anzeigt (Az. VIII R 28/18).

BFH, Urteil VIII R 28/18 vom 01.07.2021

Leitsatz

Von einem endgültigen Ausfall einer privaten Kapitalforderung i. S. des § 20 Abs. 1 Nr. 7 EStG ist jedenfalls dann auszugehen, wenn über das Vermögen des Schuldners das Insolvenzverfahren eröffnet wurde und der Insolvenzverwalter gegenüber dem Insolvenzgericht die Masseunzulänglichkeit gemäß § 208 Abs. 1 Satz 1 InsO angezeigt hat.

Quelle: BFH

Powered by WPeMatico

BFH: Keine begünstigte Handwerkerleistung für die Erschließung einer öffentlichen Straße

Die Erschließung einer öffentlichen Straße steht nicht im räumlich-funktionalen Zusammenhang zum Haushalt des Steuerpflichtigen, der auf Grund öffentlich-rechtlicher Verpflichtung zum Erschließungsbeitrag herangezogen wird. Dies entschied der BFH (Az. VI R 50/17).

BFH, Urteil VI R 50/17 vom 28.04.2020

Die Entscheidung wurde nachträglich zur amtlichen Veröffentlichung bestimmt; sie war seit dem 17.09.2020 als NV-Entscheidung abrufbar.

Leitsatz

Die Erschließung einer öffentlichen Straße steht nicht im räumlich-funktionalen Zusammenhang zum Haushalt des Steuerpflichtigen, der auf Grund öffentlich-rechtlicher Verpflichtung zum Erschließungsbeitrag herangezogen wird.

Quelle: BFH

Powered by WPeMatico

BFH: Rentenzahlungen aus einem vor dem 01.01.2005 abgeschlossenen begünstigten Versicherungsvertrag mit Kapitalwahlrecht als Einkünfte aus Kapitalvermögen i. S. d. § 20 Abs. 1 Nr. 6 EStG 2004

Der BFH hatte zu entscheiden, ob eine einheitliche steuerrechtliche Zuordnung von monatlichen Rentenbezügen aus einem begünstigen Versicherungsvertrag zu den sonstigen Einkünften und damit eine Besteuerung des Ertragsanteils mit tariflicher Einkommensteuer zu erfolgen hat (Az. VIII R 4/18).

BFH, Urteil VIII R 4/18 vom 01.07.2021

Leitsatz

Rentenzahlungen, die auf einem begünstigten Versicherungsvertrag i. S. des § 10 Abs. 1 Nr. 2 Buchst. b EStG 2004 beruhen, sind insgesamt den Einkünften aus Kapitalvermögen i. S. des § 20 Abs. 1 Nr. 6 EStG 2004 zuzuordnen und unter den Voraussetzungen des § 20 Abs. 1 Nr. 6 Satz 2 EStG 2004 steuerfrei, soweit die Summe der ausgezahlten Rentenbeträge das in der Ansparzeit angesammelte Kapitalguthaben einschließlich der Überschussanteile nicht übersteigt.

Quelle: BFH

Powered by WPeMatico