Klage eines Fußballfans gegen Twitter-Nachricht der Polizei erfolgreich

Das OVG Nordrhein-Westfalen hat der Klage eines Fußballfans gegen eine Twitter-Nachricht des Polizeipräsidiums Duisburg stattgegeben, die anlässlich des Spiels des MSV Duisburg gegen den 1. FC Magdeburg im Februar 2017 veröffentlicht wurde (Az. 5 A 2808/19).

OVG Nordrhein-Westfalen, Pressemitteilung vom 28.11.2022 zum Urteil 5 A 2808/19 vom 28.11.2022

Das Oberverwaltungsgericht Nordrhein-Westfalen hat am 28.11.2022 der Klage eines Fußballfans gegen eine Twitter-Nachricht des Polizeipräsidiums Duisburg stattgegeben, die anlässlich des Spiels des MSV Duisburg gegen den 1. FC Magdeburg im Februar 2017 veröffentlicht wurde.

Bei der als Risikospiel eingestuften Partie der 3. Fußball-Bundesliga zogen ungefähr 100 Gästefans vor der Einlasskontrolle Regencapes über. Der Anführer („Capo“) der Fangruppierung hatte sie per Megafon dazu aufgefordert und die Regencapes verteilen lassen. Laut der Ansage sollte dies Teil einer Fan-Choreographie im Stadion sein. Die Polizeikräfte verhinderten den Zutritt der mit Regencapes bekleideten Fans zum Station, weil sie das Einschmuggeln von verbotenen Gegenständen (insbesondere Feuerwerkskörpern) befürchteten. In der Folge kam es zu einem Rückstau an der Einlasskontrolle. Die Polizei Duisburg veröffentlichte hierzu über ihren Twitter-Account die mit einem Foto versehene Meldung: „#MSVFCM Stau am Gästeeingang, einige Fans haben sich Regencapes angezogen, um die Durchsuchung zu verhindern.“ Die in Brandenburg lebende Klägerin fühlte sich durch den Tweet nebst Foto in ihrem allgemeinen Persönlichkeitsrecht verletzt und klagte gegen die Polizei Duisburg. Diese war der Meinung, die Klägerin sei auf dem Foto schon nicht erkennbar. Das Verwaltungsgericht Düsseldorf hat die Klage abgewiesen. Auf die Berufung der Klägerin hat das Oberverwaltungsgericht das Urteil geändert und die Rechtswidrigkeit des Tweets festgestellt.

Zur Begründung hat der 5. Senat des Oberverwaltungsgerichts ausgeführt: Es muss davon ausgegangen werden, dass die Klägerin auf dem auf Twitter veröffentlichten Foto zu erkennen gewesen ist. Ein Abgleich der vorgelegten Ausdrucke des Tweets mit Fotos der Klägerin aus dem maßgeblichen Zeitraum spricht dafür. Ob die Ausdrucke der Original-Auflösung des Bildes bei Twitter entsprochen haben, ist nicht mehr aufzuklären. Die verbleibende Unsicherheit geht aber zu Lasten der Polizeibehörde, weil diese nicht nur den Tweet nachträglich (wegen Zweifeln an der Rechtmäßigkeit) gelöscht hat, sondern auch die Original-Fotodatei dort nicht mehr auffindbar ist. Unabhängig von der Frage, ob eine Verwaltungsbehörde für die in Rechte Dritter eingreifende Öffentlichkeitsarbeit eine gesetzliche Grundlage benötigt, genügt der Tweet nicht den Anforderungen, die das Bundesverfassungsgericht an Veröffentlichungen des Staates stellt, die Rechte Dritter beeinträchtigen. Insbesondere müssen die mitgeteilten Tatsachen zutreffend sein. Zudem darf die Veröffentlichung nicht über den damit verfolgten Zweck hinausgehen. Dies ist beides nicht eingehalten. Dass die Fußballfans und damit auch die Klägerin ein Regencape zu dem Zweck übergezogen haben, die Durchsuchung zu verhindern, kann nicht belegt werden. Die von der Polizei selbst dokumentierte Aussage des „Capo“ deutet in eine andere Richtung, nämlich die Gestaltung einer Fanchoreografie. Dass dies nur vorgeschoben gewesen ist, ist allenfalls eine polizeiliche Vermutung, die nicht belegt ist. Jedenfalls hätte die Polizei in einem solchen Fall die verbleibende Unsicherheit kenntlich machen müssen. Zudem hätte die Polizei den angeführten Zweck, die übrigen Fans über den Grund des Rückstaus zu informieren, auch mit dem Verweis auf Fans, die sich Regencapes anziehen, aber ohne die Angabe einer inneren Motivation, erreichen können.

Der Senat hat die Revision nicht zugelassen. Hiergegen ist Beschwerde möglich, über die das Bundesverwaltungsgericht entscheidet.

Quelle: Oberverwaltungsgericht für das Land Nordrhein-Westfalen

Powered by WPeMatico
Gesetzliche Neuregelungen im Dezember

Um die starken Preissteigerungen bei den Heizkosten abzumildern, treten auch im Dezember Entlastungen für Bürgerinnen und Bürger in Kraft. Besonders Menschen mit kleinem Einkommen wird finanziell unter die Arme gegriffen. Außerdem gibt es Neuerungen in den Bereichen Klima, Gesundheit und Verbraucherschutz. Die Bundesregierung gibt einen Überblick.

Bundesregierung, Mitteilung vom 28.11.2022

Um die starken Preissteigerungen bei den Heizkosten abzumildern, treten auch im Dezember Entlastungen für Bürgerinnen und Bürger in Kraft. Besonders Menschen mit kleinem Einkommen wird finanziell unter die Arme gegriffen. Außerdem gibt es Neuerungen in den Bereichen Klima, Gesundheit und Verbraucherschutz.

Das sind die gesetzlichen Neuregelungen im Dezember.

Entlastungen

Soforthilfe für Haushalte und Unternehmen

Der Bund übernimmt die Kosten für den Dezember-Abschlag für Gas und Wärme. Damit entlastet er Gas- und Fernwärmekundinnen und -kunden spürbar, um den Zeitraum bis zur Gaspreisbremse zu überbrücken. Das Gesetz über die Dezember-Soforthilfe trat am 19. November 2022 in Kraft.

Heizkostenzuschuss für Menschen mit kleinem Einkommen

Mit einem zweiten Heizkostenzuschuss von mindestens 345 Euro entlastet die Bundesregierung zielgerichtet rund zwei Millionen Menschen. Dazu gehören rund 1,5 Millionen Wohngeldberechtigte – vor allem Familien und Alleinerziehende, Seniorinnen und Senioren, sowie Azubis und Studierende mit BAföG. Die Änderung des Heizkostenzuschussgesetzes ist am 16. November in Kraft getreten. Entscheidend für den Anspruch ist, dass die Berechtigten bereits für mindestens einen der Monate von September bis Dezember 2022 ihre Förderung beziehen. Der Zuschuss muss nicht beantragt werden. Er wird von Amts wegen ausgezahlt. Angestrebt wird, dass die Länder den Zuschuss noch in diesem Jahr auszahlen.

Energiepreispauschale für Rentnerinnen und Rentner

Rentnerinnen und Rentner erhalten im Dezember eine einmalige Energiepreispauschale in Höhe von 300 Euro brutto.

Insolvenzrecht – Unternehmen in schwierigen Zeiten schützen

Die Bundesregierung will verhindern, dass gesunde Unternehmen nur deshalb einen Insolvenzantrag stellen müssen, weil die Energie- und Rohstoffpreise derzeit schwer kalkulierbar sind. Dazu werden der Prognosezeitraum gekürzt und die Antragsfrist verlängert.

Finanzierung des 200-Milliarden-Euro-Abwehrschirms

Um Menschen und Unternehmen finanziell zu entlasten, hat die Bundesregierung einen umfassenden Abwehrschirm angekündigt – Gesamtvolumen: 200 Milliarden Euro. Um die Finanzierung zu sichern, wird der Wirtschaftsstabilisierungsfonds reaktiviert und neu ausgerichtet.

Klima

CO2-Bepreisung nun auch für Kohle- und Müllverbrennung

Ab 2023 werden die Verbrennung von Kohle und ab 2024 dann auch die Müllverbrennung in die CO2-Bepreisung einbezogen. Zudem wird die Erhöhung des CO2-Preises für Sprit, Heizöl und Gas auf den 1. Januar 2024 verschoben. Das entsprechende Gesetz trat am 16. November 2022 in Kraft.

Gesundheit

Gesetzliche Krankenversicherung stabilisieren

Die Finanzierung der gesetzlichen Krankenversicherung wird für 2023 stabilisiert werden. Die finanzielle Last sollen nicht allein die Beitragszahlerinnen und Beitragszahler tragen, sondern auf mehrere Schultern verteilt werden. Der Bund wird einen ergänzenden Zuschuss leisten. So wird ermöglicht, dass der Zusatzbeitragssatz nur maßvoll erhöht werden muss. Außerdem werden Leistungen in der gesetzlichen Krankenversicherung nicht gekürzt.

Verbraucherschutz

Gesetz über digitale Dienste

EU-weit verbindliche Pflichten für alle Anbieter digitaler Dienste, schnellere Entfernung illegaler Inhalte und umfassender Schutz der Grundrechte von Nutzerinnen und Nutzern im Internet – hierfür steht das Gesetz über digitale Dienste. Es ist am 16. November 2022 in Kraft getreten und gilt ab dem 17. Februar 2024.

Hochpreisige Sonderrufnummern gesperrt

Betrüger klingeln kurz an und legen dann sofort wieder auf. Das soll Verbraucherinnen und Verbraucher dazu bewegen, die angezeigte Nummer zurückzurufen und damit in eine Kostenfalle zu tappen. Ab dem 1. Dezember 2022 ist damit Schluss: Alle Anrufe, bei denen bestimmte Absender-Rufnummern angezeigt werden – vor allem hochpreisige Sonderrufnummern wie (0)900 und (0)137 – müssen vom Anbieter, der die Verbindung herstellt, abgebrochen werden. Solche Anrufe werden also künftig gar nicht mehr vermittelt.

Quelle: Bundesregierung

Powered by WPeMatico

Modernisierung der Betriebsprüfung verlässt verändert den Deutschen Bundestag

Kurz bevor das Parlament dem Gesetzentwurf zur Reform der Betriebsprüfung sein Placet gab, empfahl der Finanzausschuss Änderungen – insbesondere beim qualifizierten Mitwirkungsverlangen. Darüber berichtet der DStV.

DStV, Mitteilung vom 28.11.2022

Kurz bevor das Parlament dem Gesetzentwurf sein Placet gab, empfahl der Finanzausschuss Änderungen – insbesondere beim qualifizierten Mitwirkungsverlangen.

Eine in den letzten Monaten viel diskutierte Neuerung im Zuge der Reform der Betriebsprüfung (BP): Das Sanktionssystem beim Mitwirkungsverlangen. Der Deutsche Steuerberaterverband e.V. (DStV) plädierte in Gesprächen mit MdBs und als Sachverständiger in der Anhörung des Finanzausschusses dafür, das Instrument deutlich zu entschärfen (vgl. DStV-News 11/2022). Er zeigte u. a. das Risiko auf, dass Betriebsprüfer damit kleine und mittlere Unternehmen (KMU) künftig in ungerechtfertigte Bedrängnis bringen können.

Der Finanzausschuss griff die Bedenken in den Beschlussempfehlungen zum Regierungsentwurf teils auf (BT-Drs. 20/4376). Zudem brachte er weitere Änderungen auf den Weg, wie die Möglichkeit zur stärkeren Berücksichtigung von innerbetrieblichen Kontrollsystemen bei BP (Art. 97 § 38 EGAO). Einen umfassenden Entschließungsantrag der CDU/CSU-Fraktion, nach dem u. a. das Mitwirkungsverzögerungsgeld und der Zuschlag ersatzlos gestrichen werden sollten (BT-Drs. 20/4384), lehnte der Finanzausschuss ab.

Änderungen beim Mitwirkungsverlangen

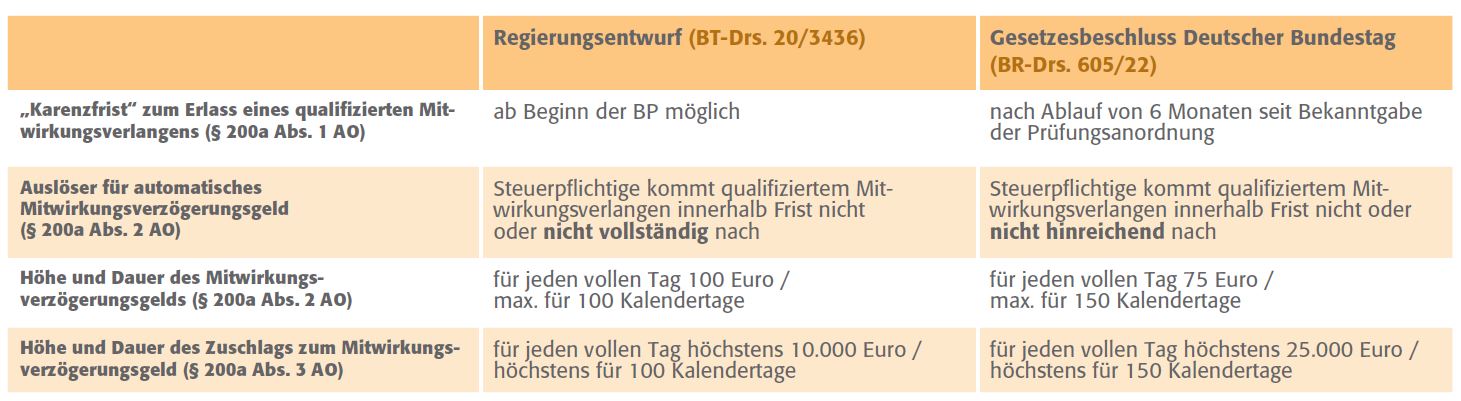
Der Deutsche Bundestag verabschiedete im Vergleich zum Regierungsentwurf folgende Anpassungen:

Bildnachweis: DStV/Die Werbestrategen

Die Änderung von „nicht vollständig“ in „nicht hinreichend“ soll eine höhere Flexibilität in der Praxis erreichen. Die Begrifflichkeit knüpfe an die BFH-Rechtsprechung insbesondere zu § 93 AO („hinreichender Anlass für Ermittlungsmaßnahmen“) an. Maßgebend sei dabei nicht der quantitative Umfang der Nichterfüllung der geforderten Mitwirkung, sondern ihre qualitative Bedeutung für die Ermittlungsmaßnahmen. Für den Fortgang der BP eher unbedeutende Pflichtverletzungen sollen damit vom Anwendungsbereich der Vorschrift ausgenommen werden. So die Gesetzesbegründung.

Besser: Einzelfallgerechtigkeit

Der DStV erkennt an, dass die Änderungen das Instrument für KMU entschärfen sollen. Die „Karenzfrist“ von 6 Monaten könnte bei kleinen Unternehmen greifen – allerdings nur, wenn die Prüfung zügig nach der Anordnung beginnt und nicht lange dauert. Die neue Formulierung „nicht hinreichend“ ist mit einer Rechtsunsicherheit behaftet. Ob die BFH-Rechtsprechung zu § 93 AO übertragbar ist, dürften künftig Finanzgerichte klären. Wirkungsvoller wären stärkere Ermessenselemente gewesen, damit der Prüfer dem Einzelfall gerecht werden kann.

Quelle: Deutscher Steuerberaterverband e.V. – www.dstv.de

Powered by WPeMatico

Lieferengpässe kosteten Deutsche Industrie bis Mitte 2022 knapp 64 Mrd. Euro an Wertschöpfung – mehr Resilienz bei Lieferketten nötig

Relativ kleine Ursache, großer Schaden in der Lieferkette: Weil Vorprodukte aus dem Ausland fehlten, konnte die deutsche Industrie von Anfang 2021 bis Mitte 2022 Güter im Wert von knapp 64 Milliarden Euro nicht herstellen, ergibt eine neue IMK-Studie der Hans-Böckler-Stiftung.

Hans-Böckler-Stiftung, Pressemitteilung vom 28.11.2022

Relativ kleine Ursache, großer Schaden in der Lieferkette: Weil Vorprodukte aus dem Ausland fehlten, konnte die deutsche Industrie von Anfang 2021 bis Mitte 2022 Güter im Wert von knapp 64 Milliarden Euro nicht herstellen, ergibt eine neue Studie des Instituts für Makroökonomie und Konjunkturforschung (IMK) der Hans-Böckler-Stiftung. Besonders stark betroffen ist die Automobilindustrie, deren Wertschöpfung in Deutschland wegen des Mangels an Vorprodukten um knapp 31 Milliarden Euro geringer ausfiel, obwohl zahlreiche Bestellungen vorliegen. In der Autobranche dürfte der Wertschöpfungsverlust den Wert der fehlenden Komponenten, häufig Halbleiter, um rund das Zehnfache übersteigen, so die Berechnungen der IMK-Experten Dr. Thomas Theobald und Peter Hohlfeld. Trotz der Engpässe haben insbesondere Autokonzerne hohe Gewinne gemacht, weil sie sich auf die Produktion teurerer Fahrzeuge mit höherer Gewinnmarge konzentrierten und höhere Preise durchsetzen konnten. Gleichwohl hätte das deutsche Bruttoinlandsprodukt Ende 2021 um 1,2 Prozent und Mitte 2022 um 1,5 Prozent höher gelegen, wenn sämtliche Neuaufträge, die die Industrie in Deutschland ab Jahresbeginn 2021 erhalten hat, hätten abgearbeitet werden können. Die wirtschaftliche Erholung nach dem Ende der Corona-Restriktionen fiel somit weitaus schwächer aus, als es ohne Lieferengpässe möglich gewesen wäre. „Diese Zahlen untermauern den Bedarf, der Resilienz der Lieferketten künftig zulasten der Kosteneffizienz ein höheres Gewicht beizumessen“, schreiben die Forscher.

In ihrer Studie vergleichen die Ökonomen die tatsächliche Bruttowertschöpfung, wie sie vom Statistischen Bundesamt erfasst wird, mit einem geschätzten kontrafaktischen Szenario ohne Engpässe bei Vorprodukten. Für das Positiv-Szenario beziehen sie unter anderem die Rekord-Höchststände beim Auftragsbestand ein und wie viele Unternehmen unterschiedlicher Branchen in regelmäßigen Umfragen angeben, dass Engpässe bei Rohstoffen und Vorprodukten ihre Produktion behindern.

Ergebnis: Ohne die Störungen der Lieferketten, die insbesondere auf Produktionsausfälle in Ostasien und Transportprobleme, aber auch auf Fehleinschätzungen in den Beschaffungsstrategien der Unternehmen zurückgehen, hätte das gesamte Verarbeitende Gewerbe in Deutschland im Jahr 2021 eine um 39,2 Milliarden Euro höhere Wertschöpfung erzielt. Von Anfang 2021 bis Mitte 2022 beläuft sich die Differenz sogar auf 63,9 Milliarden Euro. Davon entfielen allein auf die Autoindustrie 19,9 Milliarden Euro 2021 und 30,7 Milliarden bis Mitte 2022. Demgegenüber veranschlagen Theobald und Hohlfeld den Wert der fehlenden Vorleistungen in der Autobranche für 2021 selbst bei großzügiger Schätzung auf lediglich zwei Milliarden Euro.

Offen ist bislang zwar noch, ob die Wertschöpfungsverluste dauerhaft oder vorübergehend sind. Für Letzteres spricht, dass die Auftragsbestände nach wie vor sehr hoch sind. Allerdings wächst mit der zunehmend schwierigen Wirtschaftslage infolge des Ukraine-Kriegs das Risiko, dass zumindest ein Teil der Bestellungen, die noch nicht abgearbeitet wurden, storniert werden, so die IMK-Forscher.

Selbst wenn nur ein Teil der Wertschöpfung dauerhaft verloren sein sollte, verdeutliche der Umfang der Ausfälle, dass die bisherige geschäftspolitische Ausrichtung, mit der die deutsche Industrie in internationale Lieferketten eingebunden ist, in weltwirtschaftlichen Stresssituationen alles andere als optimal sei, warnen Theobald und Hohlfeld. „Zu stark erscheint bisher der Fokus des Managements auf kurzfristige Kosteneffizienz.“ Bessere Resultate verspreche eine Strategie, die auf eine stärkere Resilienz, mehr Lagerreserven, Diversifikation und Nachhaltigkeit der Lieferketten setze. Eine solche Neuaufstellung sei umso wichtiger, „da die anhaltende Null-Covid-Strategie in China und neue geopolitische Spannungen im Zusammenhang mit den Konflikten in der Ukraine und mit Taiwan als international bedeutendem Halbleiterstandort neue Lieferengpässe nach sich ziehen können.“

Quelle: Hans-Böckler-Stiftung

Powered by WPeMatico

KfW-Konjunkturkompass Herbst 2022: Rezession in Deutschland nur aufgeschoben

Nach dem von überraschend starken Nachholeffekten beim privaten Konsum getriebenen Zuwachs im Sommer wird Deutschland im Schlussquartal 2022 in die Rezession rutschen. KfW Research rechnet für das Winterhalbjahr 2022/2023 mit spürbar negativen Quartalswachstumsraten von mindestens einem halben Prozent und erst ab dem Sommer 2023 wieder mit der Rückkehr auf einen moderaten Wachstumspfad.

KfW, Pressemitteilung vom 28.11.2022

  • Überraschend starke Nachholeffekte beim Konsum beflügeln Wachstum im Sommer, negative Raten ab viertem Quartal 2022
  • KfW Research erwartet für 2022 Zunahme des deutschen BIP um 1,7 %; 2023 Minus von 1,0 %
  • Deutsche Inflationsrate 2022 bei 8,8 %; 2023 dank nachlassenden Drucks im Jahresverlauf bei 6,2 %
  • Neuer Indikator ‚Ökologisches Preisschild‘: Ausstoß von Treibhausgasen wird voraussichtlich sinken, allerdings weniger als angestrebt

Der Kaufkraftschwund, die enorme Unsicherheit infolge von Ukraine-Krieg, Energiekrise und Covid-Pandemie, der Zinsanstieg und die schwache Weltwirtschaft belasten die Konjunktur in Deutschland. Nach dem von überraschend starken Nachholeffekten beim privaten Konsum getriebenen Zuwachs im Sommer wird Deutschland im Schlussquartal 2022 in die Rezession rutschen. KfW Research rechnet für das Winterhalbjahr 2022/2023 mit spürbar negativen Quartalswachstumsraten von mindestens einem halben Prozent und erst ab dem Sommer 2023 wieder mit der Rückkehr auf einen moderaten Wachstumspfad. Insgesamt wird das deutsche Bruttoinlandsprodukt 2022 um 1,7 % wachsen, 2023 aber um 1,0 % schrumpfen (Vorprognose: +1,4 % und -0,3 %).

„Der kurzlebige Wachstumssprint im Sommer hat die Rezession in Deutschland aufgeschoben – aber sie kommt“, sagt Dr. Fritzi Köhler-Geib, Chefvolkswirtin der KfW. „Die Schrumpfung im kommenden Jahr wird mit -1,0 % allerdings recht moderat sein, insbesondere gemessen an den Einbrüchen der Wirtschaftsleistung in vorangegangenen Krisenjahren. Während der Finanzkrise 2009 war das Bruttoinlandsprodukt um 5,7 %, während des ersten Corona-Jahrs 2020 um 3,7 % geschrumpft.“ Für die Einordnung der beginnenden Rezession als moderat spreche zudem, dass die Unternehmen angesichts wachsender Fachkräfteknappheiten bestrebt sein dürften, ihr Personal möglichst zu halten, weshalb trotz rückläufiger Wirtschaftsleistung von einem nahezu stabilen Arbeitsmarkt auszugehen sei.

Die multiplen Krisen sorgen für anhaltenden Pessimismus in der Wirtschaft. Dieser wird – zusammen mit der enormen Unsicherheit, den inflationsbedingten Kaufkraftverlusten, den höheren Zinsen und der Verschärfung der Finanzierungsbedingungen – die private Investitionstätigkeit belasten. Trotz stützender Impulse aus Energiewendeprojekten wird es im kommenden Jahr zu einer erheblichen Zurückhaltung bei den Unternehmensinvestitionen wie auch im Wohnbau kommen. „Diese stärkere Investitionszurückhaltung ist der wesentliche Grund, weswegen wir nun für 2023 von einer etwas ausgeprägteren Schrumpfung ausgehen als in unserer Vorprognose aus dem August“, so Köhler-Geib.

Ungeachtet der Energiepreisbremsen für Gas, Fernwärme und Strom müssen sich die privaten Haushalte wie auch die Unternehmen im Vergleich zu den Jahren zuvor auf spürbar höhere Energie- und Lebenshaltungskosten einstellen. Im Verlauf von 2023 dürfte die monatlich gemeldete Inflationsrate zwar wieder sinken, zunächst jedoch nur graduell. Die Preisschübe bei Gütern am Anfang der Wertschöpfungskette wie insbesondere Energie und Lebensmittel werden noch deutlicher auf die nachgelagerten Produktionsstufen übergreifen und wenigstens teilweise die kommenden Lohnabschlüsse prägen. Die angesichts der vielfachen Fachkräfteengpässe dann wohl stärker anziehenden Löhne und Dienstleistungspreise werden den Druck auf die Kerninflationsrate – also die Inflationsrate ohne Energie- und Lebensmittelpreise – hochhalten. Mittelfristig dürften die Rezession und die geldpolitische Straffung der Europäischen Zentralbank aber auch dämpfend auf die Kerninflation wirken. Für den Durchschnitt des Jahres 2022 ist ein Anstieg der Verbraucherpreise um 8,8 % und für 2023 um noch immer hohe 6,2 % zu erwarten. Die geldpolitische Zielmarke von 2 % wird weiterhin verfehlt.

Das Wirtschaftswachstum hat vielfältige soziale und ökologische Folgen; es ist eine notwendige, aber keine hinreichende Bedingung für nachhaltigen Wohlstand. Nach einem neuen Indikator von KfW Research, der den mit der vorhergesagten Wirtschaftsleistung einhergehenden Ausstoß von Treibhausgasen abschätzt und diese so mit einem ökologischen Preisschild versieht, wird der deutsche Ausstoß von Treibhausgasen zwar sinken, jedoch um schätzungsweise 6 % (2022) beziehungsweise 5 % (2023) weniger als politisch angestrebt. „Mit unserem neuen Indikator wollen wir das Bewusstsein für den kurzfristigen Trade-off zwischen mehr Gütern und Einkommen einerseits und der Beanspruchung zentraler Naturressourcen andererseits noch weiter schärfen“, erläutert Köhler-Geib. „Sein aktuelles Signal ist mehr als deutlich: Der klimapolitische Handlungsdruck bleibt trotz Rezession unverändert hoch und wir müssen das Wachstum noch deutlich stärker vom Ressourcenverbrauch entkoppeln“.

Auf die Eurozone insgesamt wirken dieselben konjunkturellen Kräfte wie auf Deutschland. Allerdings haben viele Eurostaaten und insbesondere die großen Länder Frankreich, Italien und Spanien im vergangenen Quartal besonders von einer kräftigen Erholung im Tourismus profitiert. Konjunkturell vorteilhaft ist außerdem ein kleineres gesamtwirtschaftliches Gewicht der dortigen Industrie, die zudem etwas weniger stark von internationalen Wertschöpfungsketten und russischen Gaslieferungen abhängig ist. Mit dem weitgehend abgeklungenen Aufholwachstum im Tourismus wird nun aber auch hier der Gegenwind dominieren und im Winterhalbjahr 2022/2023 für eine technische Rezession in der Eurozone sorgen, also mindestens zwei Quartalsschrumpfungen des BIP in Folge. Wegen des besser als zuvor angenommenen Wachstums in den ersten drei Quartalen hebt KfW Research die Prognose für 2022 gleichwohl auf 3,3 % an, während für 2023 nun nur noch eine Stagnation erwartet wird (Vorprognose: +3,0 % und +0,5 %). Die Inflationsrate in der Eurozone wird in diesem Jahr bei 8,5 % und 2023 bei 6,0 % liegen.

Unter den Risiken ist der Russland-Ukraine-Krieg der bedeutendste Faktor, der für eine enorme Prognoseunsicherheit sorgt. Wirtschaftlich ist besonders relevant, ob es zu einer Gasmangellage und deswegen notwendigen Energierationierungen kommt. Eine solchen Entwicklung ist angesichts der im November komplett gefüllten Gasspeicher und beachtlicher Einsparungen von Industrie und Haushalten inzwischen zwar sehr unwahrscheinlich, aber grundsätzlich noch immer möglich, insbesondere bei einem ungewöhnlich kalten Winter. Neben dem Krieg schwelt die Corona-Pandemie weiter und es ist möglich, dass bei Auftreten weiterer Infektionswellen oder Mutationen des Virus erneut wirtschaftlich relevante Einschränkungen verfügt werden. Neben den Risiken gibt es allerdings auch Chancen auf eine besser als erwartete Konjunkturentwicklung. Eine allseits akzeptierte Friedenslösung für die Ukraine würde die kriegsbedingten Unwägbarkeiten eliminieren und könnte vor allem über den Investitions- und Exportkanal der Konjunktur neue Impulse geben.

Quelle: KfW

Powered by WPeMatico

Bundesrat stimmt Steuerberaterplattform (StBPPV) zu

Am 25.11.2022 hat der Bundesrat der Verordnung über die Steuerberaterplattform und die besonderen elektronischen Steuerberaterpostfächer (Steuerberaterplattform- und -postfachverordnung – StBPPV) zugestimmt (BR-Drucks. 489/22).

Bundesrat, Mitteilung vom 25.11.2022

Am 25.11.2022 hat der Bundesrat der Verordnung über die Steuerberaterplattform und die besonderen elektronischen Steuerberaterpostfächer (Steuerberaterplattform- und -postfachverordnung – StBPPV) zugestimmt (BR-Drucks. 489/22).

Die Bundessteuerberaterkammer hat gem. § 86 Abs. 2 Nummer 10 i. V. m. § 157e StBerG ab dem 01.01.2023 eine Steuerberaterplattform einzurichten. Damit soll die elektronische Kommunikation mit Gerichten, Behörden, Kammern und sonstigen Dritten vereinfacht und beschleunigt werden und die Digitalisierung bei Steuerberatenden und -bevollmächtigten weiterentwickelt werden.

Die nun beschlossene Verordnung enthält nähere Bestimmungen zu den §§ 86c bis 86e StBerG und betrifft im Wesentlichen zwei Bereiche:

  • In Abschnitt 1 werden Vorgaben für die Steuerberaterplattformen gemäß § 86c StBerG geregelt. Insbesondere betrifft das die Führung der Plattform einschließlich der Informationssicherheit, die Einrichtung der Nutzerkonten, die Erstregistrierung sowie die Sperrung und Löschung von Nutzerkonten.
  • In Abschnitt 2 sind Regelungen für die besonderen elektronischen Steuerberaterpostfächer (§§ 86d und 86e StBerG) enthalten, die u. a. Vorgaben für die Errichtung, Führung, zum Ablauf der Erstanmeldung, zum Zugang, zur Datensicherheit sowie zur Löschung enthalten.

Quelle: Bundesrat

Powered by WPeMatico

Drei von vier Logistikunternehmen nutzen digitale Frachtbriefe

Seit April dieses Jahres gibt es den elektronischen Frachtbrief in Deutschland – und die Mehrheit der Logistikunternehmen (77 Prozent) nutzt ihn lt. Bitkom bereits.

Bitkom, Pressemitteilung vom 25.11.2022

  • Fast die Hälfte wünscht sich eine verpflichtende Nutzung

Seit April dieses Jahres gibt es den elektronischen Frachtbrief in Deutschland – und die Mehrheit der Logistikunternehmen (77 Prozent) nutzt ihn bereits. Allerdings setzt erst jedes zwanzigste Unternehmen (5 Prozent) ausschließlich auf die digitale Variante des Lieferdokuments und hat die Papierform gänzlich aufgegeben. 31 Prozent nutzen E-Frachtbriefe überwiegend, aber die meisten (41 Prozent) nutzen sie erst vereinzelt oder nur zum Teil. Das zeigt eine repräsentative Befragung im Auftrag des Digitalverbands Bitkom von mehr als 400 Logistikunternehmen in Deutschland. Demnach planen sechs Prozent, digitale Frachtbriefe in den nächsten zwölf Monaten einzuführen, sieben Prozent ziehen dies für die nächsten ein bis zwei Jahre in Erwägung. Weitere sieben Prozent wollen ihre Frachtbriefe nicht digitalisieren. Rund die Hälfte der Unternehmen (47 Prozent) plädieren dafür, dass der Einsatz digitaler Frachtbriefe verpflichtend ist. „Wir sehen, dass der E-Frachtbrief auf breite Zustimmung in der Branche stößt. Der Ersatz papierbasierter durch maschinenlesbare Frachtdokumente vermeidet unnötige manuelle Tätigkeiten, Medienbrüche und Übertragungsfehler und erleichtert nicht nur das Leben der Logistikunternehmen, davon profitieren letztlich auch die Kunden“, sagt Nathalie Teer, Referentin Mobility und Logistics beim Bitkom.

85 Prozent der Unternehmen sehen in der Einführung digitaler Frachtbriefe eine große Erleichterung für die Logistikbranche, unter den größeren Unternehmen ab 100 Beschäftigten sind es sogar 96 Prozent. Die Mehrheit der Unternehmen gibt zudem an, dass der Einsatz digitaler Frachtbriefe den Informationsaustausch beschleunigt (74 Prozent), die Lieferketten transparenter macht (71 Prozent) sowie Kosten reduziert (64 Prozent). Allerdings sehen 59 Prozent die Einführung als eine große Herausforderung an. 46 Prozent sagen, dass für eine schnelle Einführung das Know-how in der Branche fehlt. 54 Prozent sagen, dass für eine effiziente Nutzung noch Standards fehlen.

Quelle: Bitkom

Powered by WPeMatico

ifo Exporterwartungen gestiegen (November 2022)

Die Stimmung unter den deutschen Exporteuren hat sich verbessert. Die ifo Exporterwartungen sind im November auf plus 0,4 Punkte gestiegen, von minus 4,6 Punkten im Oktober.

ifo Institut, Pressemitteilung vom 28.11.2022

Die Stimmung unter den deutschen Exporteuren hat sich verbessert. Die ifo Exporterwartungen sind im November auf plus 0,4 Punkte gestiegen, von minus 4,6 Punkten im Oktober. Positive und negative Aussichten halten sich daher gegenwärtig die Waage. Kleine Hoffnungsschimmer zeichnen sich für die deutsche Exportindustrie ab.

Nach dem Dämpfer im Vormonat rechnet die Automobilindustrie wieder mit Exportzuwächsen. Der Maschinenbau und die Elektroindustrie erwarten hingegen kaum noch Impulse vom Auslandsgeschäft. Mit rückläufigen Umsätzen rechnen die Getränkehersteller, die Möbelindustrie sowie die Chemie. Gerade für energieintensive Branchen ist das Exportumfeld gegenwärtig schwierig.

Quelle: ifo Institut

Powered by WPeMatico

IASB: Beibehaltung des Wertminderungsansatzes bei der Bilanzierung des Geschäfts- oder Firmenwerts

In der November-Sitzung hat das International Accounting Standards Board (IASB) für die Beibehaltung des reinen Wertminderungsansatzes (impairment-only approach) bei der Bilanzierung des Geschäfts- oder Firmenwerts gestimmt. Darüber berichtet die WPK.

WPK, Mitteilung vom 25.11.2022

In der November-Sitzung hat das International Accounting Standards Board (IASB) für die Beibehaltung des reinen Wertminderungsansatzes (impairment-only approach) bei der Bilanzierung des Geschäfts- oder Firmenwerts gestimmt. Dies ist das Ergebnis einer gründlichen Evaluierung, die mit dem Post-Implementation Review (PIR) von IFRS 3 Unternehmenszusammenschlüsse im Jahr 2014 begann.

Bei seiner Entscheidung berücksichtigte das IASB die Rückmeldungen der Interessengruppen aus dem PIR zu IFRS 3, das vom IASB im März 2020 veröffentlichte Diskussionspapier und anschließende Untersuchungen. Der IASB kam zu dem Schluss, dass die gesammelten umfangreichen Nachweise keine zwingenden Gründe für eine Änderung seiner bisherigen Entscheidung zur Bilanzierung des Geschäfts- oder Firmenwerts darstellten.

Bereits in der Sitzung im September 2022 stimmte das IASB dafür, IFRS 3 um Angabepflichten zu Informationen über die spätere Wertentwicklung einer Akquisition zu ergänzen.

Die WPK hat sich im Rahmen des Konsultationsverfahrens in ihrer Stellungnahme vom 2. Dezember 2020 ausdrücklich für die Wiedereinführung der planmäßigen Abschreibung des Goodwills ausgesprochen, da der Impairment-Test sehr ermessensbehaftet ist, Wertminderungen oftmals erst mit deutlicher Verzögerung erfasst werden und die Kosten den Nutzen des Impairment-Tests übersteigen.

Weitergehende Informationen erhalten Sie auf der Internetseite des IASB.

Quelle: WPK

Powered by WPeMatico

Accountancy Europe: FAQ zur Corporate Sustainability Reporting Directive

Am 23. November 2022 hat Accountancy Europe als Europäische Dachorganisation des Wirtschaftsprüferberufs einen kompakten Katalog häufig gestellter Fragen mit Antworten veröffentlicht, der sich mit der künftigen Corporate Sustainability Reporting Directive (CSRD) und der sich hieran anknüpfenden Nachhaltigkeitsberichterstattung befasst. Darauf weist die WPK hin.

WPK, Mitteilung vom 25.11.2022

Am 23. November 2022 hat Accountancy Europe als Europäische Dachorganisation des Wirtschaftsprüferberufs einen kompakten Katalog häufig gestellter Fragen mit Antworten veröffentlicht, der sich mit der künftigen Corporate Sustainability Reporting Directive (CSRD) und der sich hieran anknüpfenden Nachhaltigkeitsberichterstattung befasst.

Das Europäische Parlament hat die CSRD bereits angenommen („Neu auf WPK.de“ vom 14. November 2022). Es ist davon auszugehen, dass der Rat die Richtlinie in den nächsten Tagen annehmen wird, sodass die Regelungen gestaffelt zwischen 2024 und 2026 in Kraft treten werden.

Die FAQ behandeln beispielsweise folgende Fragen:

  • Ab wann gelten die neuen Vorschriften?
  • Welche Unternehmen müssen die neuen Vorschriften anwenden?
  • Was ist, wenn das Unternehmen eine Tochtergesellschaft eines großen Konzerns ist?
  • Wo müssen die Unternehmen Bericht erstatten?
  • Welche Berichtsstandards sollen die Unternehmen verwenden?
  • Wann werden die Berichtsstandards voraussichtlich angenommen?
  • In welchem Format sollen die Unternehmen berichten?
  • Ist eine unabhängige Prüfung durch Dritte vorgeschrieben?
  • Welchen Umfang hat die Prüfung?
  • Gibt es bestimmte Qualifikationen, die für die Erbringung von Bestätigungsleistungen erforderlich sind?

Quelle: WPK

Powered by WPeMatico